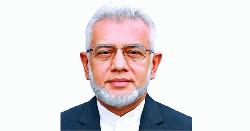
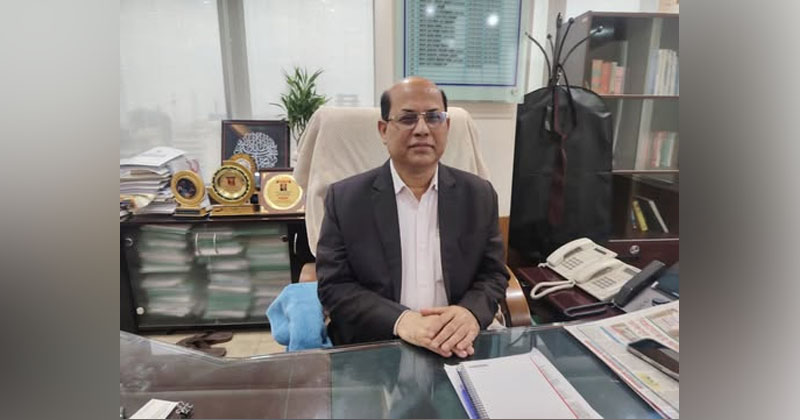
তারল্য সংকট, মূলধন ঘাটতি ও উচ্চ খেলাপি ঋণের চাপে রয়েছে বাংলাদেশ কমার্স ব্যাংক। ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তা (সিইও) মো. ওবায়দুল হক দায়িত্ব নেওয়ার সময় ব্যাংকটির খেলাপি ঋণ ছিল প্রায় ৬০ শতাংশ; যা কমে এখন ৫০ শতাংশে নেমেছে। সংকট কাটাতে বাংলাদেশ ব্যাংকের কাছে ২ হাজার ২২০ কোটি টাকা তারল্য সহায়তা চেয়েছে ব্যাংকটি। পাশাপাশি মূলধন ৫০০ কোটি টাকায় উন্নীত, ঋণ আদায়, এসএমই খাতে ঋণ সম্প্রসারণ ও সুশাসন জোরদারে উদ্যোগ নেওয়া হয়েছে। আগামী তিন বছরে নন-পারফর্মিং ঋণ (এনপিএল) ১০ শতাংশের নিচে নামিয়ে ব্যাংকটিকে দেশের শীর্ষ ১০ ব্যাংকের তালিকায় নেওয়ার লক্ষ্য নিয়েছেন তিনি। ব্যাংকের সংকট ও ভবিষ্যৎ পরিকল্পনা নিয়ে খোলা কাগজের সঙ্গে কথা বলেছেন মো. ওবায়দুল হক।
খোলা কাগজ : ব্যাংকের খেলাপি ঋণের বর্তমান পরিস্থিতি কী এবং কমাতে কী পদক্ষেপ নিয়েছেন?
মো. ওবায়দুল হক : আমি যখন দায়িত্ব গ্রহণ করি, তখন খেলাপি ঋণ ছিল প্রায় ৬০ শতাংশ। বাংলাদেশ ব্যাংকের গভর্নর মহোদয় আমাদের ডিসেম্বরের মধ্যে এটি ২০ শতাংশে নামিয়ে আনার লক্ষ্যমাত্রা দিয়েছেন। এ জন্য প্রতিটি শাখা ও প্রধান কার্যালয়ের কর্মকর্তাদের নির্দিষ্ট দায়িত্ব দিয়ে মনিটরিং করা হচ্ছে। ইতোমধ্যেই আমাদের খেলাপি ঋণ ১০ শতাংশ কমে বর্তমানে ৫০ শতাংশে নেমে এসেছে। ২০১৮ সালের পর থেকে এখন পর্যন্ত নতুন করে কোনো ঋণ খেলাপি হতে দেওয়া হয়নি। আমরা ডাউন পেমেন্ট গ্রহণ, মাসিক কিস্তি নির্ধারণ এবং মানবিক দিক (যেমন- ব্যবসায় বন্ধ হয়ে যাওয়া বা গ্রাহকের মৃত্যু) বিবেচনা করে নির্দিষ্ট নীতিমালার আওতায় সুদ মওকুফ করে ঋণ পুনঃতফসিল করছি।
খোলা কাগজ : তারল্য সংকট থেকে উত্তরণে কী ধরনের উদ্যোগ নেওয়া হয়েছে?
মো. ওবায়দুল হক : বর্তমানে আমরা তারল্য সংকটে রয়েছি। তারল্য ঘাটতির কারণে আমরা আমানতকারী সংস্থাগুলোর লভ্যাংশ ঠিকমতো দিতে পারছি না, সোর্স ট্যাক্স প্রদানে ঘাটতি রয়েছে এবং আমাদের সিআরআর ও এসএলআর মাইনাসে রয়েছে। তারল্য সমস্যার কারণে আমরা নতুন ঋণ প্রদানও বাড়াতে পারছি না। এই সংকট কাটাতে আমরা বাংলাদেশ ব্যাংকের কাছে ২ হাজার ২২০ কোটি টাকার তারল্য সহায়তা চেয়ে আবেদন ও পূর্ণাঙ্গ ব্রেকআপ জমা দিয়েছি। এই সহায়তা পাওয়া গেলে ব্যাংকের তারল্য সংকট দূর হবে এবং ব্যাংক ঘুরে দাঁড়াবে। এ ছাড়া নিজস্ব প্রচেষ্টায় আমরা ইতোমধ্যে ১০০ কোটি টাকার আমানত সংগ্রহ করেছি।
খোলা কাগজ : অতীতে বিভিন্ন ঋণ জালিয়াতি ও ইচ্ছাকৃত ঋণ খেলাপিদের বিরুদ্ধে কী ধরনের ব্যবস্থা নেওয়া হচ্ছে?
মো. ওবায়দুল হক : যে সমস্ত ঋণে জালিয়াতি বা অনিয়ম রয়েছে, সেগুলো নিষ্পত্তি না হওয়া পর্যন্ত আমরা পুনঃতফসিল বা নীতি সহায়তার আওতায় আনছি না। গভর্নর মহোদয়ের পরামর্শে জালিয়াতির বিষয়গুলো আলাদাভাবে তদন্ত করা হচ্ছে এবং দায়ী কর্মকর্তা বা পর্ষদ সদস্যদের বিরুদ্ধে তদন্ত ও আইনি ব্যবস্থা চলমান রয়েছে। অর্থ ঋণ আদালতে ব্যাংকের প্রায় ১,৩০০টি মামলা রয়েছে, যা দ্রুত নিষ্পত্তির জন্য আমরা একজন চিফ ল অফিসার ও প্রয়োজনীয় ল অফিসার নিয়োগ দিচ্ছি। এ ছাড়া আমরা সামর্থ্য থাকা সত্ত্বেও ঋণ পরিশোধ না করা ৫৯ জন গ্রাহককে ‘ইচ্ছাকৃত ঋণখেলাপি’ ঘোষণা করে বাংলাদেশ ব্যাংকে তালিকা পাঠিয়েছি।
খোলা কাগজ : ঋণ পুনঃতফসিলের ক্ষেত্রেও কি নীতি সহায়তা প্রয়োজন হচ্ছে?
মো. ওবায়দুল হক : আমরা ব্যাপকভাবে ঋণ পুনঃতফসিল করছি। সর্বশেষ বোর্ড সভায় ৪১টি কেস এবং এর আগের সভায় প্রায় ৫০টি কেস পুনঃতফসিল করা হয়েছে। তবে কিছু ঋণের ক্ষেত্রে জালিয়াতির বিষয় রয়েছে। সেগুলো নিষ্পত্তি না হওয়া পর্যন্ত পুনঃতফসিল করা কঠিন। এ বিষয়ে বাংলাদেশ ব্যাংকের গভর্নরের দৃষ্টি আকর্ষণ করেছি। তিনি কেস টু কেস ভিত্তিতে আবেদন করতে বলেছেন। জালিয়াতির বিষয়টি আলাদাভাবে দেখে ঋণ আদায়ের পথ সহজ করার চেষ্টা করছি।
খোলা কাগজ : নতুন গ্রাহক কেন কমার্স ব্যাংকে আসবেন?
মো. ওবায়দুল হক : এই মুহূর্তে আমরা করপোরেট বা প্রকল্প ঋণের দিকে যাচ্ছি না। করপোরেট খাতে শুধু ওয়ার্কিং ক্যাপিটাল ঋণ দেব। আমাদের মূল টার্গেট এসএমই খাত। উৎপাদন, ব্যবসায় ও সেবা খাতে বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী ঋণ দেওয়ার সুযোগ রয়েছে। আমরা ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের দিকে বেশি নজর দিচ্ছি।
খোলা কাগজ : ব্যাংকটি এখনো পুঁজিবারের তালিকাভুক্ত হতে পারেনি কেন? আর মূলধন ঘাটতি মেটাতে কী উদ্যোগ নেওয়া হয়েছে?
মো. ওবায়দুল হক : আমরা এখনো শেয়ারবাজারে যেতে পারিনি। কারণ শেয়ারবাজারে যেতে হলে পরপর তিন বছর লাভে থাকা, প্রয়োজনীয় মূলধন ও প্রভিশন থাকা এবং এনপিএল ১০ শতাংশের নিচে থাকার মতো শর্ত পূরণ করতে হয়। অতীতে আমরা এসব শর্ত পূরণ করতে পারিনি। তবে শেয়ারবাজারে যাওয়ার চেষ্টা করছি। বর্তমানে একটি ব্যাংকের জন্য প্রয়োজনীয় মূলধন ৫০০ কোটি টাকা। কিন্তু আমাদের প্রকৃত মূলধন ১৯৮ কোটি ৭০ লাখ টাকা। মূলধন ৫০০ কোটি টাকায় উন্নীত করার জন্য আমরা সরকারের কাছে চিঠি দিয়েছি। কয়েক দফা বৈঠকও হয়েছে। বিষয়টি মন্ত্রিসভায় অনুমোদনের পর সংসদে যাবে। বিল পাস হলে রাইট শেয়ার ইস্যুর মাধ্যমে শেয়ারহোল্ডারদের কাছ থেকে অর্থ নিয়ে মূলধন ৫০০ কোটি টাকায় উন্নীত করা সম্ভব হবে।
খোলা কাগজ : বাংলাদেশ কমার্স ব্যাংক প্রতিষ্ঠা ও বর্তমান শেয়ার কাঠামো সম্পর্কে জানতে চাই।
মো. ওবায়দুল হক : বাংলাদেশ কমার্স ব্যাংক একসময় বিসিআই নামে একটি আর্থিক প্রতিষ্ঠান হিসেবে কার্যক্রম পরিচালনা করত। কিন্তু তখন প্রতিষ্ঠানটির ব্যাংকিং লাইসেন্স ছিল না। পরবর্তী সেটি বন্ধ করে দেওয়া হয়। ১৯৯৭ সালে সংসদে ১২ নম্বর বিল পাসের মাধ্যমে বাংলাদেশ কমার্স ব্যাংকের যাত্রা শুরু হয়। ব্যাংকের ৫১ শতাংশ শেয়ার সরকারের। সোনালী, অগ্রণী ও জনতা ব্যাংকসহ সরকারি বিভিন্ন প্রতিষ্ঠানেরও শেয়ার রয়েছে। বাকি ৪৯ শতাংশ শেয়ার একসময় আমানতকারীদের হাতে ছিল। পরবর্তী এসব শেয়ার বিভিন্নভাবে হস্তান্তর হয়ে বিভিন্ন প্রতিষ্ঠানের কাছে গেছে।
খোলা কাগজ : কর্মীদের দক্ষতা ও নৈতিকতা উন্নয়নে কী করছেন?
মো. ওবায়দুল হক : দায়িত্ব নেওয়ার পর ট্রেনিং ইনস্টিটিউট নতুন করে সাজিয়েছি। আধুনিক প্রযুক্তি, ল্যাব ফ্যাসিলিটিসহ পূর্ণাঙ্গ প্রশিক্ষণ ব্যবস্থা করা হচ্ছে। বিআইবিএমের পরীক্ষার মাধ্যমে এবং বাংলাদেশ ব্যাংকের প্রতিনিধির উপস্থিতিতে ভাইভা নিয়ে ৫৮ জন সিনিয়র অফিসার নিয়োগ দিয়ে প্রশিক্ষণ শেষে বিভিন্ন শাখায় পাঠানো হয়েছে। কর্মীদের নীতি-নৈতিকতা ও দক্ষতা বাড়াতে বাংলাদেশ ব্যাংকের ম্যানুয়ালের আলোকে আমরা নিজেদের ম্যানুয়াল তৈরি করেছি। ইসলামী ব্যাংকিংয়ের ওপরও প্রশিক্ষণ দেওয়া হচ্ছে। আমাদের ১৬০টি আউটলেটে ইসলামী ব্যাংকিং উইন্ডো চালুর জন্য বাংলাদেশ ব্যাংকের অনুমোদন চাওয়া হয়েছে।
খোলা কাগজ : সুশাসন নিশ্চিত করতে কী পদক্ষেপ নিচ্ছেন?
মো. ওবায়দুল হক : ইন্টারনাল কন্ট্রোল অ্যান্ড কমপ্লায়েন্স শক্তিশালী না করলে সুশাসন নিশ্চিত করা যায় না। অডিট ও কমপ্লায়েন্সের জন্য পৃথক বিভাগ শক্তিশালী করা হচ্ছে। নতুন লোক নিয়োগ দেওয়া হচ্ছে। অডিটে কোনো অনিয়ম ধরা পড়লে সেটি যথাযথভাবে কমপ্লায়েন্স করা নিশ্চিত করতে চাই।
খোলা কাগজ : ব্যাংকের ৪৯ শতাংশ বেসরকারি শেয়ারের বর্তমান অবস্থা কী?
মো. ওবায়দুল হক : আদালতের মাধ্যমে শেয়ারহোল্ডারদের চিঠি পাঠানো হয়েছে। কিন্তু মাত্র দুইজন ছাড়া আর কেউ চিঠি গ্রহণ করেননি। প্রায় ৪০-৪২ শতাংশ শেয়ারের মালিককে বর্তমানে খুঁজে পাওয়া যাচ্ছে না। তারা যোগাযোগ না করলে আইন অনুযায়ী আদালতের মাধ্যমে এসব শেয়ার বাজেয়াপ্ত করার পদক্ষেপ নেওয়া হতে পারে।
খোলা কাগজ : আগামী তিন বছরে কমার্স ব্যাংককে কোথায় দেখতে চান?
মো. ওবায়দুল হক : দেশের ব্যাংকিং খাতে বর্তমানে যে ডিজিটাল প্রযুক্তি ও সেবা রয়েছে, সেগুলো আমাদের ব্যাংকেও রয়েছে। আমার তিনটি প্রধান লক্ষ্য। প্রথমত, এনপিএল ১০ শতাংশের নিচে নামিয়ে আনা। দ্বিতীয়ত, আমানতকারীদের আস্থা অর্জনের মাধ্যমে তারল্য সংকট দূর করে ব্যাংককে স্থিতিশীল করা। তৃতীয়ত, ব্যাংকিং কার্যক্রম বিস্তৃত করে লাভজনক অবস্থানে নেওয়া এবং দেশের শীর্ষ ১-১০টি ব্যাংকের তালিকায় স্থান করে নেওয়া। আমার কাছে সবচেয়ে বড় চ্যালেঞ্জ হলো ঋণ আদায় এবং তারল্য সংকট। এই দুইটি সমস্যা মোকাবিলা করতে পারলে বাংলাদেশ কমার্স ব্যাংককে সফলতার জায়গায় নিয়ে যাওয়া সম্ভব হবে।
কেকে/এমএ
 মঙ্গলবার, ১৫ সেপ্টেম্বর ২০২৬,




 অর্থনীতি- এর আরো খবর