দেশের ব্যাংকখাত প্রথম নষ্ট হয়েছিল ঋণখেলাপির সংস্কৃতিতে। পরবর্তী সময়ে ঋণখেলাপির সংস্কৃতি থেকে বের হয়ে এসেছিলাম ঠিকই, কিন্তু ২০১০ সালের পর নতুন করে তৈরি হয় ‘ব্যাংক লুটপাটের সংস্কৃতি’। এটি আরও বেশি মারাত্মক। এ কারণেই আর্থিক খাত এই খারাপ অবস্থায় এসে দাঁড়িয়েছে। ব্যাংকিং খাতের অতীতের সংকট, সংস্কারের অভিজ্ঞতা এবং বর্তমান প্রেক্ষাপট থেকে শিক্ষা নিয়ে নতুন করে নীতিমালা প্রণয়ন করা দরকার।
এছাড়া মূল্যস্ফীতি নিয়ন্ত্রণ ও টেকসই অর্থনৈতিক প্রবৃদ্ধি অর্জনে শুধু মুদ্রানীতির ওপর নির্ভর না করে ব্যাংকিং খাতের সংস্কার, রাজস্বনীতি ও বাণিজ্যনীতির সমন্বিত প্রয়োগের তাগিদ দিয়েছেন অর্থনীতিবিদ ও ব্যাংকাররা। একইসঙ্গে ব্যাংকখাতে অনিয়ম রোধে কার্যকর সুশাসন, মূলধন ঘাটতি পূরণ, ঋণ ব্যবস্থাপনায় শৃঙ্খলা এবং প্রকৃত উদ্যোক্তাদের অর্থায়ন নিশ্চিত করার ওপর গুরুত্ব দিয়েছেন তারা।
গতকাল বুধবার রাজধানীর মিরপুরে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) আয়োজিত দুই দিনব্যাপী বার্ষিক ব্যাংকিং সম্মেলনে এসব কথা বলেন বিশিষ্ট অর্থনীতিবিদ ও ব্যাংকাররা। সম্মেলনে মূল প্রবন্ধ উপস্থাপন পলিসি রিসার্চ ইনস্টিটিউটের (পিআরআই) চেয়ারম্যান ড. জাইদি সাত্তার।
তিনি বলেন, ২০২৬ সালের জুন নাগাদ দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ বেড়ে মোট ঋণের ৩২ দশমিক ৮ শতাংশে দাঁড়িয়েছে, যার আর্থিক মূল্য প্রায় ৬ দশমিক ০৭ ট্রিলিয়ন টাকা। অন্যদিকে, ২০২৫ সালের শেষে ব্যাংকিং খাতের গড় মূলধন পর্যাপ্ততার অনুপাত (সিআরএআর) ঋণাত্মক ২ দশমিক ৬৪ শতাংশে নেমে আসে। প্রায় ২ দশমিক ৭৮ ট্রিলিয়ন টাকার মূলধন ঘাটতিতে রয়েছে ২০টি ব্যাংক।
ব্যাংকিং খাতের এ দুর্বলতা অর্থনীতিতে ঋণপ্রবাহ ও বিনিয়োগের ওপর নেতিবাচক প্রভাব ফেলছে। বেসরকারি খাতে ঋণপ্রবৃদ্ধি টানা কয়েক মাস ৫ শতাংশের নিচে থাকায় মুদ্রানীতির কার্যকর সঞ্চালনও বাধাগ্রস্ত হচ্ছে।
উপস্থাপনায় তিনি বলেন, মূল্যস্ফীতি নিয়ন্ত্রণে বাংলাদেশ ব্যাংক নীতি সুদহার বাড়িয়ে ১০ শতাংশে উন্নীত করলেও প্রত্যাশিত ফল পাওয়া যাচ্ছে না। ব্যাংকিং খাতের কাঠামোগত দুর্বলতা এবং ঋণপ্রবাহের সংকোচনের কারণে শুধু সুদহার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণের উদ্যোগ যথেষ্ট কার্যকর হচ্ছে না। এর পাশাপাশি দুর্বল ব্যাংকগুলোকে প্রায় ৮৪ হাজার ৯৪৫ কোটি টাকার জরুরি তারল্য সহায়তা দেওয়ার বিষয়টিও মুদ্রানীতির কার্যকারিতার জন্য চ্যালেঞ্জ তৈরি করছে। এ পরিস্থিতিতে ব্যাংকিং খাতে সুশাসন প্রতিষ্ঠা, মূলধন ঘাটতি মোকাবিলা এবং ঋণ ব্যবস্থাপনায় শৃঙ্খলা ফিরিয়ে আনতে হবে।
মূল প্রবন্ধে জাইদি ছাত্তার বলেন, ২০২২ সালের মে মাস থেকে ডলারের বিপরীতে টাকার বিনিময় হার ৮৭ টাকা থেকে বেড়ে প্রায় ১২৩ টাকায় পৌঁছেছে। এতে টাকার প্রায় ৪০ শতাংশ অবমূল্যায়ন হয়েছে। এর ফলে আমদানিকৃত পণ্যের স্থানীয় মুদ্রায় ব্যয় বেড়েছে এবং মূল্যস্ফীতির ওপর চাপ তৈরি হয়েছে। এ পরিস্থিতিতে মুদ্রার অবমূল্যায়নের প্রভাবের সঙ্গে সামঞ্জস্য রেখে শুল্ক কমানো হলে আমদানি ব্যয়ের চাপ কিছুটা প্রশমিত হতে পারে।
প্রবন্ধে অর্থনৈতিক নীতি সমন্বয়ের ক্ষেত্রে মন্ডেল-ফ্লেমিং কাঠামোর আলোকে মুদ্রানীতি, রাজস্বনীতি ও বিনিময় হার নীতির মধ্যে দায়িত্বের যথাযথ বণ্টনের ওপর গুরুত্ব দেওয়া হয়েছে। এতে বলা হয়, সামষ্টিক অর্থনৈতিক স্থিতিশীলতা ফিরিয়ে আনতে কেন্দ্রীয় ব্যাংকের ওপর অতিরিক্ত চাপ না দিয়ে সরকারের রাজস্বনীতি, বাণিজ্যনীতি ও বিনিময় হার ব্যবস্থাপনাকে সমন্বিতভাবে পরিচালনা করা প্রয়োজন।
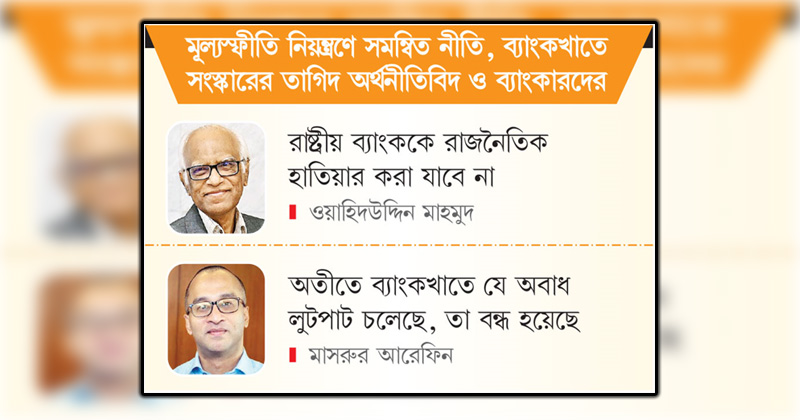
অনুষ্ঠানে প্রধান অতিথির বক্তব্যে সাবেক অন্তর্বর্তী সরকারের উপদেষ্টা ও অর্থনীতিবিদ অধ্যাপক ড. ওয়াহিদউদ্দিন মাহমুদ বলেন, ব্যাংক খাতে অতীতে বিধিবিধান অতিরিক্ত শিথিল করার কারণেই বর্তমান সংকটের সৃষ্টি হয়েছে। অসাধারণ পরিস্থিতিতে অসাধারণ পদক্ষেপ নিতে হয়। তাই সংকট উত্তরণে নিয়ম কিছুটা শিথিল করা হলেও তা যেন পুনরায় লুটপাট বা অনিয়মের সুযোগ তৈরি না করে, সে বিষয়ে পর্যাপ্ত সুরক্ষাকবচ বা ‘সেফগার্ড’ নিশ্চিত করতে হবে। সৎ ও প্রকৃত উদ্যোক্তাদের খুঁজে বের করে তাদেরই সহায়তা দিতে হবে।
তিনি বলেন, নির্দিষ্ট নিয়ন্ত্রণ নীতিমালা ছাড়া বেসরকারি খাতের ব্যাংক অনুমোদন দিয়েই আমরা ভুলপথে যাত্রা শুরু করেছিলাম। ১৯৮০ ও ৯০-এর দশকের উদারীকরণ এবং বেসরকারি খাতের ব্যাংক প্রতিষ্ঠার সময় থেকেই আমরা নানা বিতর্ক ও অভিজ্ঞতার মধ্য দিয়ে যাচ্ছি। অতীতে কোন ভুলগুলো করা হয়েছিল এবং এর পরিণতি কী হয়েছিল, তা বর্তমান নীতিনির্ধারকদের মনে রাখতে হবে।
বাংলাদেশ ব্যাংকিং খাতের অতীতের সংকট, সংস্কারের অভিজ্ঞতা এবং বর্তমান প্রেক্ষাপট থেকে শিক্ষা নিয়ে নতুন করে নীতিমালা প্রণয়ন করা দরকার বলে মনে করেন এ অর্থনীতিবিদ। তিনি বলেন, আন্তর্জাতিক সংস্থাগুলোর প্রেসক্রিপশন অন্ধভাবে অনুকরণ না করে দেশের নিজস্ব বাস্তবতা ও অভিজ্ঞতার আলোকে ব্যাংকিং খাতকে ঢেলে সাজাতে হবে।
তিনি বলেন, প্রথমবার দেশের ব্যাংখাতের সংস্কৃতি নষ্ট হয়েছে ঋণ খেলাপির মাধ্যমে। দ্বিতীয়বার নষ্ট হয়েছে ব্যাংক লুটপাটের মাধ্যমে। এটি আরো বেশি মারাত্মক।
ব্যাংকিং খাতের উত্থান-পতনের দীর্ঘ ইতিহাস তুলে ধরে তিনি বলেন, নব্বইয়ের দশকের সংস্কারের পর বেসরকারি খাতের বেশ কয়েকটি ব্যাংক আন্তর্জাতিক মানে উন্নীত হতে পেরেছিল। কিন্তু ২০১০ সাল পরবর্তী সময়ে যথাযথ যাচাই-বাছাই ছাড়াই যত্রতত্র নতুন ব্যাংকের অনুমোদন দেওয়ায় আবারও এ খাতের অবনতি ঘটে।
তবে শুধু নীতিমালা তৈরির মাধ্যমে ব্যাংখাতে শৃঙ্খলা ফেরানো সম্ভব নয় বলেও মনে করেন ওয়াহিদউদ্দিন মাহমুদ। তিনি বলেন, শুধু আইন বা রেগুলেশন দিয়ে যে ব্যাংকিং খাতের শৃঙ্খলা ফেরানো সম্ভব নয়। ব্যাংকিং, করপোরেট ও শিল্প খাতের সবার মধ্যে ন্যূনতম নৈতিকতা থাকা আবশ্যক।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর দীর্ঘমেয়াদি সংকটের কথা তুলে ধরে তিনি বলেন, অতীতে বেসরকারি ব্যাংকগুলোর অবস্থার উন্নতি হলেও রাষ্ট্রায়ত্ত ব্যাংকগুলোর সংস্কার বারবার ব্যর্থ হয়েছে। রাজনৈতিক সরকারগুলোর ‘পৃষ্ঠপোষকতার রাজনীতি’ বা রাজনৈতিক প্রভাবের কারণে রাষ্ট্রায়ত্ত ব্যাংকগুলো অন্যায় সুযোগ বিতরণের কেন্দ্র হিসেবে ব্যবহৃত হয়েছে। অর্থনীতির হৃদপিণ্ডতুল্য এই আর্থিক খাতকে রাজনৈতিক প্রভাব ও পৃষ্ঠপোষকতার বাইরে রাখতে রাজনৈতিক সদিচ্ছার বিকল্প নেই।
বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর কবির আহমেদ বলেন, বৈদেশিক মুদ্রার রিজার্ভ পুনর্গঠন ও বিনিময় হার স্থিতিশীল রাখা ছিল কেন্দ্রীয় ব্যাংকের প্রধান লক্ষ্য। ৩৬ বিলিয়ন ডলারের রিজার্ভ অর্জনের ফলে ছয় মাসের আমদানি ব্যয় মেটানোর সক্ষমতা তৈরি হয়েছে। ব্যাংক খাতের ওপর আস্থা ফেরাতে বিশ্বব্যাংকের সহায়তায় ১৫টি ব্যাংকে ‘অ্যাসেট কোয়ালিটি রিভিউ’ (একিউআর) করা হয়েছে। এ কার্যক্রম অব্যাহত থাকবে।
তিনি জানান, ২০২৫ সালের ডিসেম্বরে অনাদায়ি ঋণের (এনপিএল) হার ছিল ৩৬ শতাংশ। চলতি বছরের শেষ নাগাদ এ হার উল্লেখযোগ্যভাবে কমবে বলে আশা করা হচ্ছে। এ লক্ষ্যে ‘স্পেশাল অ্যাসেট ম্যানেজমেন্ট অ্যাক্ট’ ও ‘মানি অ্যাক্ট’ প্রণয়নের কাজ চলছে। ব্যাংকগুলোর মূলধন ঘাটতি পূরণে অর্থ মন্ত্রণালয়ের সঙ্গে সমন্বিত পরিকল্পনা বাস্তবায়ন করা হচ্ছে। এ ছাড়া স্বাধীন পরিচালনা পর্ষদ, নগদ প্রবাহভিত্তিক ঋণদান ও সাইবার সুরক্ষার ওপর গুরুত্ব দেন তিনি।
অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সভাপতি এবং সিটি ব্যাংক পিএলসির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মাসরুর আরেফিন বলেন, অতীতে ব্যাংক খাতে যে অবাধ লুটপাট চলেছে, তা বন্ধ হয়েছে। কেন্দ্রীয় ব্যাংক পরিচালনা পর্ষদ পুনর্গঠনের মাধ্যমে সুশাসন ফিরিয়ে আনতে কাজ করছে।
তবে বেসরকারি খাতে প্রকৃত ঋণপ্রবাহ প্রায় শূন্যের কোঠায় নেমে আসা এবং মূলধনি যন্ত্রপাতি আমদানি ও কারখানা সম্প্রসারণে স্থবিরতা নিয়ে উদ্বেগ প্রকাশ করেন তিনি। পারচেজিং ম্যানেজার্স ইনডেক্স (পিএমআই) ৪৮-এ নেমে আসাকে অর্থনৈতিক সংকোচনের ইঙ্গিত হিসেবে উল্লেখ করেন মাসরুর আরেফিন। তিনি বলেন, উচ্চ মূল্যস্ফীতি (৮ দশমিক ৫ শতাংশ) ও নীতি সুদহার (৯ দশমিক ৫ শতাংশ) সংকোচনমূলক নীতির প্রভাব তৈরি করছে। একইসঙ্গে কেন্দ্রীয় ব্যাংকের নীতিতে এক ধরনের দ্বিধাদ্বন্দ্ব দেখা যাচ্ছে।
ব্যাংক একীভূতকরণের পরও আমানতকারীদের আস্থা বজায় থাকাকে ইতিবাচক হিসেবে উল্লেখ করেন তিনি। বাজারে গতি ফেরাতে সরকারি মেগা প্রকল্পগুলো চালু করার আহ্বানও জানান।
বাংলাদেশ অ্যাসোসিয়েশন অব ব্যাংকসের (বিএবি) সভাপতি ও ঢাকা ব্যাংক পিএলসির চেয়ারম্যান আবদুল হাই সরকার বলেন, দেশের অর্থনীতির সিংহভাগ অর্থায়ন আসে বেসরকারি ব্যাংকগুলোর মাধ্যমে। ব্যাংক খাত সংস্কারে এমন নীতি নিতে হবে, যাতে প্রকৃত ব্যবসায়ী ও শিল্পোদ্যোক্তারা অর্থায়নের সুযোগ পান এবং ব্যাংকগুলোর পরিচালন সক্ষমতা সুরক্ষিত থাকে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) মহাপরিচালক মো. এজাজুল ইসলাম বলেন, বাংলাদেশের অর্থনৈতিক প্রবৃদ্ধি ত্বরান্বিত করতে ব্যাংকিং খাতে ব্যাপক সংস্কার জরুরি। তিনি বলেন, সুশাসন জোরদার, ব্যাংকের সম্পদের গুণগত মান উন্নয়ন, আমানতকারীদের সুরক্ষা এবং আর্থিক খাতের ওপর জনআস্থা ফিরিয়ে আনতে সমন্বিত সংস্কার প্রয়োজন।
তিনি বলেন, উচ্চ অর্থায়ন ব্যয়, দুর্বল বিনিয়োগ, অবকাঠামোগত সীমাবদ্ধতা ও বৈশ্বিক অনিশ্চয়তা দেশের অর্থনীতির চ্যালেঞ্জ বাড়িয়েছে। পাশাপাশি ব্যাংকিং খাতে সুশাসন, জবাবদিহি ও সম্পদের মানের দুর্বলতা আস্থার সংকট তৈরি করেছে। এ পরিস্থিতি মোকাবিলায় মূলধন পর্যাপ্ততা, ঝুঁকিভিত্তিক তদারকি, ব্যাংক পুনর্গঠন, সাইবার নিরাপত্তা এবং কৃত্রিম বুদ্ধিমত্তার দায়িত্বশীল ব্যবহারে গুরুত্ব দেন তিনি। তার মতে, ব্যাংকিং সংস্কারের পাশাপাশি মুদ্রানীতি, রাজস্বনীতি ও বাণিজ্যনীতির সমন্বয় প্রয়োজন। এ সংস্কার সরকারের ‘থ্রি-আর’ কৌশল, অর্থাৎ পুনরুদ্ধার ও স্থিতিশীলতা, পুনঃপ্রতিষ্ঠা এবং প্রবৃদ্ধির জন্য পুনর্গঠনের সঙ্গে সামঞ্জস্যপূর্ণ।
কেকে/এআই
 বৃহস্পতিবার, ২৯ অক্টোবর ২০২৬,




 খোলাকাগজ স্পেশাল- এর আরো খবর