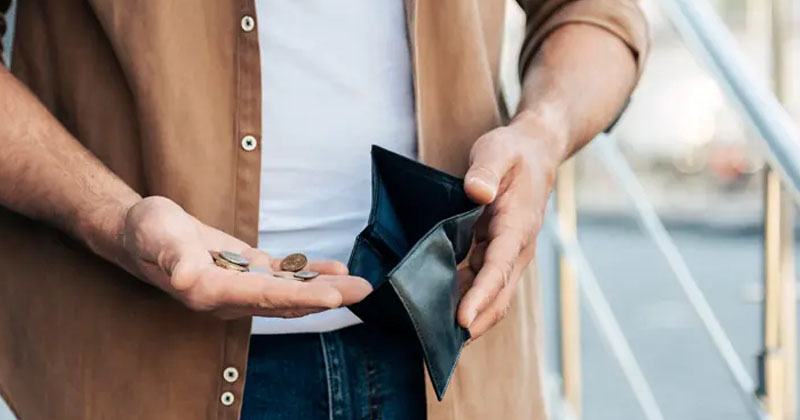
মাসের ২০ তারিখ। মানিব্যাগ খুলে দেখলেন, টাকা প্রায় শেষ। অথচ বেতন পেয়েছেন মাত্র কয়েক দিন আগে। মাসের বাকি সময় কীভাবে চলবে, তা ভেবে দুশ্চিন্তা শুরু হলো। প্রতিমাসেই ভাবেন, এবার পরিকল্পনা করে চলবেন। আয়-ব্যয়ের বাজেটও করেন। কিন্তু শেষ পর্যন্ত কোনোভাবেই যেন হিসাব মেলানো যায় না।
এ সমস্যায় আপনি, আমি—অনেকেই পড়ি। মাসের শুরুতে করা পরিকল্পনা মাঝপথেই এলোমেলো হয়ে যায়। কখনো অতিরিক্ত খরচ, কখনো অপরিকল্পিত কেনাকাটা, আবার কখনো ভবিষ্যতের ব্যয় সম্পর্কে ধারণা না থাকায় বেতনের টাকা দ্রুত শেষ হয়ে যায়।
কেন এমন হয়? আমাদের ব্যয়ের অভ্যাস কি নিয়ন্ত্রণের বাইরে, নাকি বাজেট তৈরিতেই কোনো ঘাটতি থেকে যায়? অনেক সময় এর পেছনে থাকে অর্থ ব্যবস্থাপনার অভাব।
অর্থ এমন একটি সম্পদ, যার সঠিক ব্যবহার না জানলে অনেক প্রয়োজন, দায়িত্ব ও ভবিষ্যৎ পরিকল্পনা অপূর্ণ থেকে যায়। আয় অনুযায়ী ব্যয় করাও সব সময় সহজ হয় না। এ ক্ষেত্রে গুরুত্বপূর্ণ একটি বিষয় হলো ‘মানি ম্যানেজমেন্ট’।
সহজ ভাষায়, মানি ম্যানেজমেন্ট হলো আয়, ব্যয়, সঞ্চয় ও বিনিয়োগকে পরিকল্পিতভাবে পরিচালনা করার প্রক্রিয়া। অর্থাৎ, ‘টাকা কোথায় গেল’—মাস শেষে এই প্রশ্ন করার বদলে ‘টাকা কোথায় খরচ হবে’—তা আগেই ঠিক করে নেওয়া।
মানি ম্যানেজমেন্ট কেন গুরুত্বপূর্ণ?
সঠিক অর্থ ব্যবস্থাপনা শুধু মাসের খরচ চালানোর জন্য নয়, বরং আর্থিক নিরাপত্তা ও ভবিষ্যৎ পরিকল্পনার জন্যও জরুরি।
১. অপ্রয়োজনীয় খরচ কমায়: প্রতিদিনের ছোট ছোট খরচ অনেক সময় মাস শেষে বড় অঙ্কে দাঁড়ায়। হিসাব রাখলে কোন খাতে অপ্রয়োজনীয় ব্যয় হচ্ছে, তা সহজেই বোঝা যায়।
২. সঞ্চয়ের অভ্যাস তৈরি করে: বেতন পাওয়ার পর যা অবশিষ্ট থাকে, তা সঞ্চয় করার পরিবর্তে শুরুতেই নির্দিষ্ট পরিমাণ অর্থ সঞ্চয়ের জন্য আলাদা রাখলে আর্থিক অভ্যাসে পরিবর্তন আসে।
৩. জরুরি পরিস্থিতিতে সহায়তা করে: হঠাৎ অসুস্থতা, চাকরি হারানো কিংবা পারিবারিক জরুরি প্রয়োজনে সঞ্চিত অর্থ বড় সহায়তা হতে পারে।
৪. ঋণের চাপ কমায়: পরিকল্পনা ছাড়া খরচ করলে অনেক সময় ধার বা ঋণের ওপর নির্ভর করতে হয়। আয়-ব্যয়ের হিসাব রাখলে এ ধরনের পরিস্থিতি এড়ানো সহজ হয়।
৫. ভবিষ্যৎ লক্ষ্য পূরণে সাহায্য করে: বাড়ি কেনা, সন্তানের শিক্ষা, ভ্রমণ কিংবা অবসরকালীন জীবনের জন্য অর্থ জমানোর পরিকল্পনা করা যায়।
কীভাবে করবেন মানি ম্যানেজমেন্ট?
অর্থ ব্যবস্থাপনার জন্য বড় অঙ্কের আয় বা বিশেষ কোনো আর্থিক জ্ঞানের প্রয়োজন নেই। প্রয়োজন নিয়মিত কিছু অভ্যাস গড়ে তোলা।
১. মাসিক আয়ের হিসাব করুন: প্রথমে আপনার মোট মাসিক আয় কত, তা নির্ধারণ করুন। বেতন ছাড়াও অন্য কোনো আয় থাকলে সেটিও হিসাবে রাখুন।
২. খরচের তালিকা তৈরি করুন: বাসাভাড়া, বাজার, যাতায়াত, বিদ্যুৎ-গ্যাস বিল, সন্তানের পড়াশোনা, চিকিৎসা ও অন্যান্য নিয়মিত খরচ আলাদা করে লিখুন। এতে কোন খাতে কত টাকা প্রয়োজন, তা পরিষ্কার হবে।
৩. প্রয়োজন ও শখের পার্থক্য বুঝুন: সব খরচ সমান গুরুত্বপূর্ণ নয়। প্রয়োজনীয় ব্যয় আগে নিশ্চিত করুন। এরপর বিনোদন, কেনাকাটা কিংবা অন্যান্য শখের জন্য নির্দিষ্ট সীমা ঠিক করুন।
৪. বেতন পাওয়ার সঙ্গে সঞ্চয় করুন: মাস শেষে টাকা বাঁচলে সঞ্চয় করবেন—এমন চিন্তা না করে বেতন পাওয়ার পরই সামর্থ্য অনুযায়ী একটি অংশ আলাদা রাখুন। শুরুতে অল্প পরিমাণ হলেও নিয়মিত সঞ্চয়ের অভ্যাস গড়ে তুলুন।
৫. জরুরি তহবিল গড়ুন: হঠাৎ প্রয়োজনের জন্য আলাদা অর্থ জমা রাখুন। ধীরে ধীরে অন্তত তিন থেকে ছয় মাসের প্রয়োজনীয় খরচের সমপরিমাণ অর্থ জমাতে পারলে ভালো।
৬. প্রতিদিনের খরচ লিখে রাখুন: ছোট খরচগুলোও নোট করুন। মোবাইলের নোট অ্যাপ, খাতা কিংবা খরচের হিসাব রাখার অ্যাপ ব্যবহার করতে পারেন। মাস শেষে হিসাব মিলিয়ে দেখুন।
৭. অপ্রয়োজনীয় কেনাকাটা এড়িয়ে চলুন: কোনো কিছু কেনার আগে নিজেকে প্রশ্ন করুন, এটি কি এখনই প্রয়োজন? ছাড় বা অফার দেখেই কেনাকাটা না করে বাজেটের সঙ্গে মিলিয়ে সিদ্ধান্ত নিন।
৮. মাস শেষে বাজেট পর্যালোচনা করুন: কোন খাতে বেশি খরচ হয়েছে, কোথায় সাশ্রয় করা সম্ভব এবং পরের মাসে কী পরিবর্তন আনতে হবে—তা পর্যালোচনা করুন।
মানি ম্যানেজমেন্ট মানে কেবল খরচ কমানো নয়; বরং নিজের আয়কে সঠিকভাবে কাজে লাগানো। সব মানুষের আয় ও প্রয়োজন এক রকম নয়। তাই অন্যের বাজেট অনুসরণ না করে নিজের আয়, দায়িত্ব ও আর্থিক লক্ষ্য অনুযায়ী পরিকল্পনা করাই বুদ্ধিমানের কাজ।
মনে রাখতে হবে, ভালো অর্থ ব্যবস্থাপনা এক দিনে গড়ে ওঠে না। ছোট ছোট অভ্যাসের ধারাবাহিক পরিবর্তনই পারে মাসের শেষের আর্থিক দুশ্চিন্তা কমাতে এবং ভবিষ্যতের জন্য আর্থিক নিরাপত্তা তৈরি করতে।
কেকে/সাশ
 শুক্রবার, ৩০ অক্টোবর ২০২৬,




 লাইফস্টাইল- এর আরো খবর